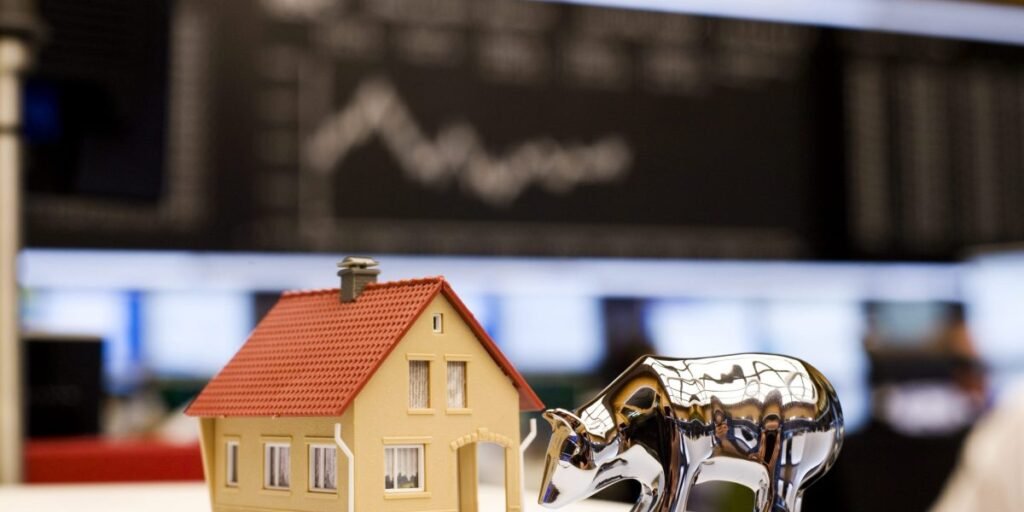
Durante grande parte da era pós-guerra, os americanos adquiriram uma casa inicial e a viram se transformar em um investimento. Décadas depois, concretizar o sonho americano típico de uma casa com cerca branca no jardim se tornou praticamente impossível, à medida que os preços dos imóveis dispararam 235% desde janeiro de 2000. Como resultado, muitos jovens estão investindo pesado no mercado de ações, considerando suas contas de corretagem como o novo sonho americano.
“Para os jovens adultos que desanimam ao pensar em comprar uma casa, investir nos mercados financeiros pode ser uma excelente maneira de economizar até que consigam adquirir uma,” disse Chen Zhao, chefe de pesquisa econômica da Redfin, à Fortune.
Zhao não está errado: menos da metade da Geração Z e dos Millennials pode arcar com a compra de uma casa, e a idade média do comprador de primeira viagem aumentou de 28 em 1992 para 40 em 2025. Apesar disso, ainda é considerada um bom investimento: mais de dois terços dos americanos afirmam que a compra de uma casa ainda é um ativo importante que mantém seu valor. Entretanto, à medida que a propriedade se torna um conceito fugaz para as gerações mais jovens, enquanto os custos residenciais continuam a aumentar cerca de 50% nos últimos anos, os jovens consideram suas economias para entrada como o novo ativo inicial, acumulando um montante recorde de $3,1 trilhões em investimentos, um aumento de 4,5 vezes desde o início da pandemia.
Esse sentimento de ansiedade já está alterando comportamentos. Quase um terço dos adultos da Geração Z (31%) afirma que adiou a compra de uma casa devido à pressão financeira, e 34% se preocupam em nunca conseguir comprar uma, de acordo com o Estudo de Planejamento e Progresso de 2026 da Northwestern Mutual.
A magnitude dos investimentos está impulsionando essa mudança, diz George Eckerd, diretor de pesquisa de riqueza e mercados do JPMorgan Chase Institute. As taxas de posse de ações “aumentaram tanto” que, quando combinadas com uma propriedade estável ou em declínio, “isso representa uma mudança significativa na forma como os jovens americanos estão acumulando riqueza,” disse Eckerd à Fortune.
Em vez de alocar cada dólar visando uma casa em uma conta de poupança, os mais jovens estão cada vez mais percebendo os investimentos em ações como possíveis entradas para a aquisição de imóveis futuramente, caso a compra se torne viável. Entre os da Geração Z e Millennials que recentemente compraram uma casa, um em cada cinco vendeu ações para custear o pagamento inicial, comparado ao dobro da porcentagem de Boomers, de acordo com uma pesquisa da Redfin de 2025. Mais da metade dos Millennials também dizem que se sentem obrigados a escolher entre investir para a aposentadoria e a compra de uma casa.
Eckerd disse à Fortune que ações e imóveis continuam sendo ferramentas fundamentalmente diferentes. As ações são líquidas e fáceis de diversificar, enquanto uma casa geralmente envolve um financiamento e está concentrada em uma única propriedade, apesar das vantagens fiscais que pode oferecer.
“O ciclo imobiliário pode ser um pouco diferente do ciclo do mercado de ações, mas eles tendem a ser afetados por fatores semelhantes, como recessões e taxas de juros,” acrescentou Eckerd.
Jovens americanos acumulam patrimônio em ações recorde enquanto a idade média dos proprietários atinge a meia-idade
O Federal Reserve registrou o quanto do mercado de ações pertence a americanos com menos de 40 anos desde 1989. As suas participações combinadas nunca foram tão altas, alcançando $3,09 trilhões este ano.
Isso ocorre porque ações e fundos mútuos agora representam uma parte maior do patrimônio líquido das famílias jovens. As ações correspondiam a apenas 9% do patrimônio líquido dos lares abaixo de 40 anos em 1989, mas hoje representam 27%, a maior fatia já registrada. Esses jovens investidores também estão começando a investir em ações em idades mais precoces. De acordo com uma pesquisa da Charles Schwab, a Geração Z inicia aos 19 e os Millennials aos 25. Atualmente, a Geração Z representa um terço dos novos clientes da Schwab, conforme informou um porta-voz à Fortune.
Eles estão avançando em outros marcos financeiros também. A Geração Z começou a economizar para a aposentadoria aos 22 anos em média e os Millennials aos 28, de acordo com o estudo de 2026 da Northwestern Mutual — anos antes do que seus pais e avós Boomers.
Tudo isso acontece enquanto algumas métricas apontam que a idade média de um proprietário em 2025 será de 59 anos, um aumento de duas décadas em relação a 39 em 2005. Embora 90% da Geração Z que responderam a um relatório recente afirmem que desejam ser proprietários um dia, 79% também afirmaram que estão sendo excluídos do mercado.
Essa relação entre o aumento de investidores jovens e a acessibilidade de habitação é evidente em um relatório do JPMorgan Chase Institute coautorado por Eckerd, que descobriu que 37% dos de 25 anos possuíam uma conta de investimento em varejo em 2024, seis vezes mais do que em 2015, assim como os fluxos de investimento em varejo aumentaram cerca de 50% de 2023 até o início de 2025.
O relatório também relaciona a tendência de mais jovens investidores a rendimentos. Declarações sobre a acessibilidade “pode estar mudando a alocação de economias, tornando ativos financeiros como ações relativamente mais atraentes ou acessíveis do que a equidade habitacional,” segundo o estudo.
A diferença pode ser mais psicológica. Um financiamento habitacional obriga as pessoas a se comprometerem a economizar mensalmente de uma maneira que uma conta de corretagem, financiada por transferências discricionárias, muitas vezes não faz—exceto no caso de um 401(k), onde contribuições automáticas de folha de pagamento tendem a produzir a mesma disciplina.
“Algumas pessoas desejam se comprometer a um mecanismo de economia mensal ao pagar suas hipotecas todos os meses e acumulando aquele patrimônio,” disse Eckerd à Fortune. No entanto, uma conta de corretagem não possui essa mesma exigência. “Enquanto isso, eles podem não ter a disciplina para realmente tomar a decisão discricionária de enviar mais um pouco de dinheiro para sua conta de corretagem todos os meses.”
Riscos que os investidores jovens enfrentam
Mesmo que os jovens adultos tratem suas contas de corretagem como se estivessem pagando uma hipoteca, Douglas Boneparth, planejador financeiro certificado e presidente da Bone Fide Wealth, empresa de gestão de fortuna em Nova York, disse à Fortune que alguns investidores jovens podem se inclinar para ações de meme, criptomoedas e alavancagem em vez de um investimento diversificado.
“As pessoas recorrem a ativos de maior risco porque sentem que pode não haver outra maneira de gerar riqueza,” afirmou Boneparth.
As redes sociais amplificam essa pressão, descrevendo um “mundo muito barulhento” onde relatos de enriquecer rapidamente alimentados por algoritmos tornam o investimento disciplinado menos atraente—uma pressão que pode levar aqueles que estão excluídos a optar por ir “triplo alavancados em semicondutores” ao invés de um investimento constante mensalmente, o lado duplo de investir por meio de smartphones.
“Você pode baixar um aplicativo no seu telefone e começar a negociar instantaneamente,” disse Boneparth. “Não gosto do fato de que isso não ensina nada sobre ser um investidor disciplinado e consistente, e você pode se alavancar e se colocar em situações financeiras bastante precárias se não tiver cuidado.”
Os números apoiam suas afirmações. Uma pesquisa de sentimento do cliente da Schwab em agosto revelou que 48% dos seus clientes da Geração Z agora são otimistas em relação ao mercado acionário dos EUA, um aumento em relação a apenas 24% no trimestre anterior, e 41% dos traders ativos da empresa descrevem-se como pelo menos um pouco propensos ao risco, com 84% garantindo que comprariam durante uma queda do mercado em vez de recuar.
Embora o acesso aos mercados seja mais fácil do que nunca, graças a aplicativos como Robinhood, não pode ser considerado realmente como uma democratização da construção de riqueza. A pesquisa de Eckerd constatou que investidores de baixa renda têm “acumulado mais tarde” durante a recuperação do mercado—investindo apenas após as avaliações já terem subido. Eckerd associa essa tendência ao mercado de trabalho: grupos desfavorecidos tendem a enfrentar desemprego cíclico, então seus ganhos de renda costumam ocorrer mais tarde em um dado ciclo econômico. Pesquisas acadêmicas separadas de sua autoria mostraram a mesma dinâmica no setor habitacional—áreas de baixa renda e comunidades negras têm mostrado uma participação mais cíclica na compra de imóveis desde a década de 1990. Em ambos os mercados, ele afirmou, os grupos desfavorecidos “só podem acumular patrimônio quando os preços já se apreciaram.”