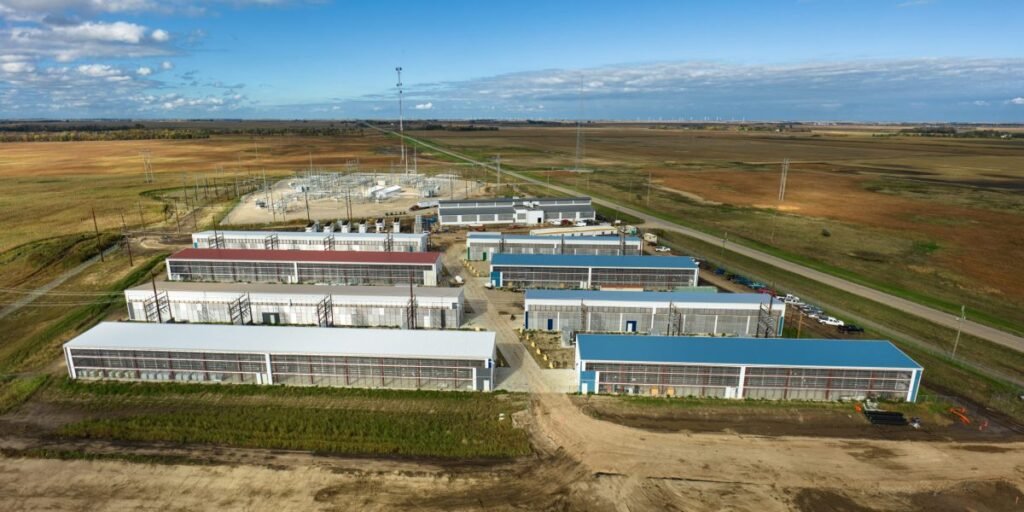
A revolução da inteligência artificial está promovendo um crescimento exponencial nos data centers. Grandes provedores de serviços em nuvem, como Google, Meta, Microsoft e Amazon estão envolvidos em uma corrida frenética para atender à demanda por serviços de inteligência artificial, investindo centenas de bilhões de dólares para competir. O fluxo de dinheiro continua ininterrupto, mesmo diante de um mercado de ações instável e temores persistentes sobre uma possível bolha nos investimentos em IA.
“Os grandes fornecedores de serviços em nuvem provavelmente gastarão entre 750 [bilhões] e 800 bilhões [de dólares] [por ano]. Algumas previsões chegam a um trilhão, o que representaria de 2,5% a 3% do PIB dos EUA, algo extraordinário para o mercado de capitais,” disse John Mowrey, diretor de investimentos da NFJ Investment Group.
Uma parte significativa desse investimento será destinada aos data centers, que oferecem opções atrativas para investidores que desejam surfar na onda da IA. A Fortune identificou quatro pontos de entrada distintos na economia dos data centers: chips semicondutores, imóveis, energia e refrigeração. Especialistas comentaram sobre quais ações se destacam em cada categoria.
Chips: O cérebro por trás da expansão
Embora a construção de data centers exija diversos componentes para funcionar, todos são irrelevantes sem um cérebro, que são os semicondutores.
Mesmo com as empresas focando na construção dos edifícios para abrigar essas instalações, os chips que os alimentam não estão sendo produzidos rapidamente o suficiente. A demanda por esses processadores especializados que executam cargas de trabalho de IA superou a capacidade da indústria de fabricá-los, tornando os semicondutores um dos gargalos mais críticos em toda a expansão, de acordo com Craig Ellis, diretor de pesquisa e analista sênior de semicondutores da B. Riley Securities.
Para os investidores, essa escassez não é necessariamente uma má notícia.
“Estamos em um ponto em que a escassez é tão severa que precisamos de um período de crescimento de despesas de capital excepcionalmente forte por vários anos, e esse crescimento é algo que é muito viável para investimento, pois tem o potencial de continuar elevando as expectativas de receitas e lucros,” afirmou Ellis.
Para aproveitar essa oportunidade, ele recomenda que os investidores direcionem sua atenção para as empresas que realmente fornecem o equipamento utilizado para fabricar os próprios chips, em vez de se concentrarem em gigantes do setor como Nvidia, AMD ou TSMC.
Applied Materials (AMAT), a maior empresa de equipamentos semicondutores do mundo, é um exemplo-chave. Sua divisão principal de Sistemas Semicondutores representa cerca de 73% da receita da empresa, de acordo com seu último relatório anual, vendendo para as empresas que fabricam chips de computação, lógica e memória. Seu benefício está na abrangência: quase todos os chips avançados e exibições passam pelas ferramentas da Applied em algum momento, garantindo sua exposição a todo o ecossistema de fabricação de chips, em vez de apostar em um único tipo de chip.
Ellis também destacou Lam Research (LRCX) como uma alternativa valiosa. A empresa fabrica equipamentos para chips de memória e armazenamento, e embora seu portfólio de produtos seja mais restrito que o da Applied Materials, ele acredita que a Lam está especialmente bem posicionada para se beneficiar de um aumento nos investimentos em nova capacidade nos próximos dois anos, resultando em um aumento das estimativas de lucro para a empresa em 25% pela B. Riley Securities, com base nesse cenário.
Marvell Technology (MRVL) é outra forte candidata, especialmente se destacando em redes, ou a infraestrutura que permite que milhares de chips dentro de um data center se comuniquem rapidamente para funcionar como uma única máquina. Apesar de ser menos conhecida, a Marvell captura aproximadamente $195 bilhões em valor de mercado, de acordo com a empresa de análises FactSet, colocando-a na mesma categoria que Nvidia e AMD, recebendo, inclusive, investimento direto da Nvidia como parte de uma parceria em tecnologia de redes de próxima geração.
Atualmente, a maior parte dos negócios da Marvell vem da Amazon Web Services, a divisão de computação em nuvem da Amazon. Embora essa relação tenha sido lucrativa, também significa que os destinos da Marvell estão um tanto quanto atrelados a um único cliente. No entanto, Ellis vê essa concentração como uma oportunidade, e não como um sinal de alerta. Se a Marvell conseguir conquistar mais desses clientes e escalar seus produtos de rede, ele acredita que poderá gerar lucros significativamente maiores do que atualmente.
Esses investimentos não vêm sem riscos, no entanto. As ações de empresas de semicondutores são conhecidas por grandes oscilações de preço e podem ser afetadas por tensões geopolíticas ou mudanças nos planos de financiamento dos grandes fornecedores.
Ainda assim, Ellis acredita que o setor está passando de um ciclo de alta e baixa para um crescimento mais duradouro e de longo prazo. Mesmo após o SOX, o principal índice que rastreia as ações de chips vinculadas à IA, que caiu 26% devido a temores de que todo esse gasto não traria retorno, Ellis contesta que a queda já refletiu a maior parte desse risco, tornando esse um momento razoável para investir. Os números o confirmam: desde a venda de 28 de julho, Applied Materials, Lam Research e Marvell subiram entre 22% e 30%.
A estrutura física da IA
Um cérebro sem um corpo não vai longe. Os chips necessitam de espaço físico para operar, e é aí que os fundos de investimento imobiliário, ou REITs, entram em cena. Esses fundos alugam espaços climatizados equipados com geradores e conectividade de alta velocidade necessários para operações contínuas.
Patrick Wilson, gerente de portfólio da equipe de títulos de imóveis da CenterSquare Investment Management, falou sobre os REITs como um investimento sólido, dada a mudança da indústria da fase de treinamento de IA para a fase de inferência, ou a etapa em que os modelos passam a ser utilizados ativamente para consultas diárias. Enquanto o treinamento inicial dos modelos de IA ocorreu em grandes data centers rurais, construídos em locais com terras e energia acessíveis, a execução diária desses modelos funciona melhor em instalações próximas a grandes cidades, onde distâncias menores ajudam a reduzir a latência, ou o tempo entre um pedido e uma resposta. Como os REITs estabelecidos já controlam os limitados imóveis “densos em portadores” nesses centros urbanos, eles estão em uma posição privilegiada para capturar essa próxima onda de demanda.
Os REITs também são projetados para serem fiscalmente eficientes para investidores comuns. Como Wilson explicou, “os REITs são tributados apenas uma vez, desde que cumpram as regras fiscais do IRS. Portanto, se eles pagam 90% de sua renda líquida tributável como dividendos, não haverá imposto a ser pago em nível corporativo.”
Para aproveitar essa oportunidade, ele citou dois gigantes dos REITs, Equinix (EQIX) e Digital Realty (DLR). A Equinix é um grande locador para internet e computação em nuvem, operando data centers que hospedam servidores para milhares de empresas, desde firmas da Fortune 500 até grandes provedores de nuvem como AWS e Google Cloud. A Digital Realty investiu mais de duas décadas comprando e construindo instalações semelhantes, beneficiando-se da demanda por espaço seguro e climatizado para servidores, que ainda supera a oferta. Wilson observa que esse desequilíbrio permitiu que o REIT aumentasse os aluguéis, e seus milhares de inquilinos tornam-no mais estável do que novos nomes que dependem de apenas alguns contratos grandes.
No entanto, Wilson ressalta que ainda existem riscos associados a investimentos. Os REITs de data centers podem ser duramente atingidos por aumentos nas taxas de juros, que elevam os custos de empréstimos e pressionam os valores dos imóveis. Eles também dependem da manutenção de aluguéis premium, então uma enxurrada de novos concorrentes poderia erosão de seu poder de precificação. Além disso, existem restrições geográficas a serem consideradas. Embora data centers mais próximos a áreas metropolitanas sejam mais benéficos, também são mais escassos. “Eles requerem muito espaço, e isso nem sempre está disponível em Manhattan Midtown,” ele disse.
Dito isso, Wilson ainda vê os REITs como uma aposta mais segura em comparação com novas empresas de infraestrutura de IA que estão altamente endividadas. Se a demanda por IA diminuir ou seus clientes de curto prazo se afastarem, essas empresas ainda estarão sobrecarregadas com contas de longo prazo e grandes pagamentos de juros, o que as torna muito mais frágeis do que os REITs.
O potencial da utilidade
Dada a enorme quantidade de eletricidade necessária para alimentar os data centers de IA, o crescimento transformou fundamentalmente o setor de energia. Andrew Bischof, analista de serviços públicos da empresa de serviços financeiros Morningstar, observou como a demanda anual por eletricidade nos EUA permaneceu estagnada por décadas, crescendo entre 0% e 0,5%. No entanto, a natureza consumidora de energia da IA superalimentou essa previsão, transformando o perfil de investimento do setor, convertendo o que historicamente era ações de baixa taxa de crescimento em veículos de alto crescimento.
“Agora estamos vendo investidores mais voltados para o crescimento se voltando para serviços públicos, pois eles podem proporcionar um crescimento anualizado de seis a oito e, às vezes, 10% ao longo da previsão de cinco anos,” disse Bischof.
Uma empresa posicionada para se beneficiar é American Electric Power (AEP), uma importante holding de serviços públicos com sede em Ohio que, de acordo com seu site, distribui eletricidade para mais de 5 milhões de clientes em 11 estados. Antecipando um aumento massivo na demanda por eletricidade impulsionada por data centers, a AEP planeja investir $78 bilhões entre 2026 e 2030 para construir a infraestrutura necessária para acompanhar o crescimento. A Morningstar é otimista em relação a essa expansão, citando o forte histórico da AEP na conclusão de projetos que se compromete, e espera que o investimento resulte em um crescimento médio de lucro de 9% ao ano até 2030 — uma cifra robusta para um serviço público.
No entanto, nem todas as ações de serviços públicos são iguais. Bischof explicou que, em certas regiões, especialmente no meio-atlântico, a transição para apoiar data centers levou a preços de energia mais altos e preocupações de que esses custos crescentes recaiam diretamente sobre o consumidor final.
Como resultado, Bischof recomendou serviços públicos, além da AEP, como DTE Energy (DTE), Alliant Energy (LNT), e Evergy (EVRG), empresas posicionadas em regiões onde há uma forte alinhamento entre reguladores e comunidades sobre o boom dos data centers.
Para uma abordagem mais contrária em relação ao lado energético da expansão da IA, David Trainer, CEO da empresa de pesquisa de investimentos New Constructs, sugere olhar além dos serviços públicos. Ele argumenta que, embora energia alternativa e verde estejam crescendo, elas ainda não conseguem fornecer a potência intensa necessária para os massivos data centers de IA, fazendo com que os combustíveis fósseis permaneçam essenciais para atender a essa demanda. Devido a isso, Trainer vê ações tradicionais de energia “baratas” como uma rara oportunidade de capturar o boom de infraestrutura a preços acessíveis, apontando para refinadores como Valero (VLO) e HF Sinclair (DINO), que ele acredita que o mercado está tratando como se seus lucros estivessem destinados a uma queda permanente de 30% a 40%.
Resfriando o boom
Se ações de energia são uma maneira de lucrar com a alimentação do boom, outra está no hardware que mantém essas fábricas de IA evitando superaquecimentos. O consumo massivo de eletricidade dos data centers gera calor intenso que os sistemas de resfriamento padrão não conseguem manejar.
Nick Lieb, analista de indústrias da Morningstar, argumenta que isso torna o resfriamento e equipamentos de energia um tipo de investimento em IA muito diferente. Enquanto empresas como a Nvidia lançam novos GPUs a cada ano ou dois, a tecnologia central por trás da infraestrutura de data centers evolui de forma muito mais lenta, oferecendo aos investidores uma alternativa mais estável. Vertiv (VRT), um fornecedor de sistemas de resfriamento e energia de precisão, é seu exemplo principal de uma empresa construída para se beneficiar dessa mudança.
“A Vertiv possui a marca original de resfriamento de data centers chamada Liebert, que realmente inventou a unidade de tratamento de ar para salas de computação… na década de 1960. Essa tecnologia básica ainda é bastante relevante hoje [e] vende muitas unidades de tratamento de ar para salas de computação,” explicou Lieb.
No entanto, Lieb observou que essa estabilidade é equilibrada por um alto grau de risco de concentração, dado que mais de 80% da receita da Vertiv vem diretamente do mercado de data centers. Qualquer desaceleração ou contratempo no gasto dos grandes fornecedores pode também tornar os investidores da Vertiv vulneráveis.
Para aqueles que buscam uma exposição mais limitada ao boom da infraestrutura, Lieb aponta para a empresa de gerenciamento de energia Eaton (ETN). Apenas um quarto de suas vendas está atrelado diretamente aos data centers, enquanto o restante provém de estruturas comerciais e outros segmentos da rede elétrica mais ampla. Essa diversificação oferece à Eaton uma proteção mais sólida se o crescimento dos data centers desacelerar. Lieb acrescentou que a Eaton está posicionada de forma única para se beneficiar de uma rede elétrica dos EUA que ele descreve como “velha e deteriorada”, necessitando de uma substituição. A empresa produz equipamentos essenciais, especificamente transformadores e interruptores, que são necessários para suportar tanto a nova demanda dos data centers quanto esta crucial modernização da infraestrutura nacional.
Fundamentos frágeis
Apesar do sucesso da narrativa sobre IA, alguns observadores estão céticos de que esse aumento no gasto de capital entregará o retorno que muitos esperam.
Lieb vê a magnitude atual dos gastos como uma possível fonte de risco a longo prazo, citando como os grandes fornecedores atingiram um ponto em que o custo de construção de novos data centers começa a “superar o caixa que eles geram,” forçando as gigantes da tecnologia a mergulhar cada vez mais no mercado de dívida e emitir ações para arrecadar fundos.
Trainer descreveu o mercado atual como uma “operação lotada,” tornando quase impossível encontrar uma ação óbvia que não esteja já supervalorizada. Ele alerta que muitas das grandes empresas como Amazon e Microsoft que estão atualmente “se gabando” de seus enormes gastos de capital “não conseguem se dar ao luxo de continuar nessa corrida” em suas taxas de gasto atuais. É uma competição acirrada que, segundo ele, muitas das empresas atuais não têm balanços financeiros para sobreviver.
Ainda assim, a escala e o impacto potencial da expansão são difíceis de ignorar.
Mowrey destacou que o boom dos data centers não é apenas notável em termos monetários. Para ele, está construindo a infraestrutura para uma mudança tecnológica que poderá alcançar quase todos os segmentos da economia.
“A adoção de IA ainda está em seus primeiros passos… Acredito que estamos apenas arranhando a superfície,” afirmou. “A ampla aplicação empresarial em saúde, manufatura e finanças — isso levará anos para se consolidar.”